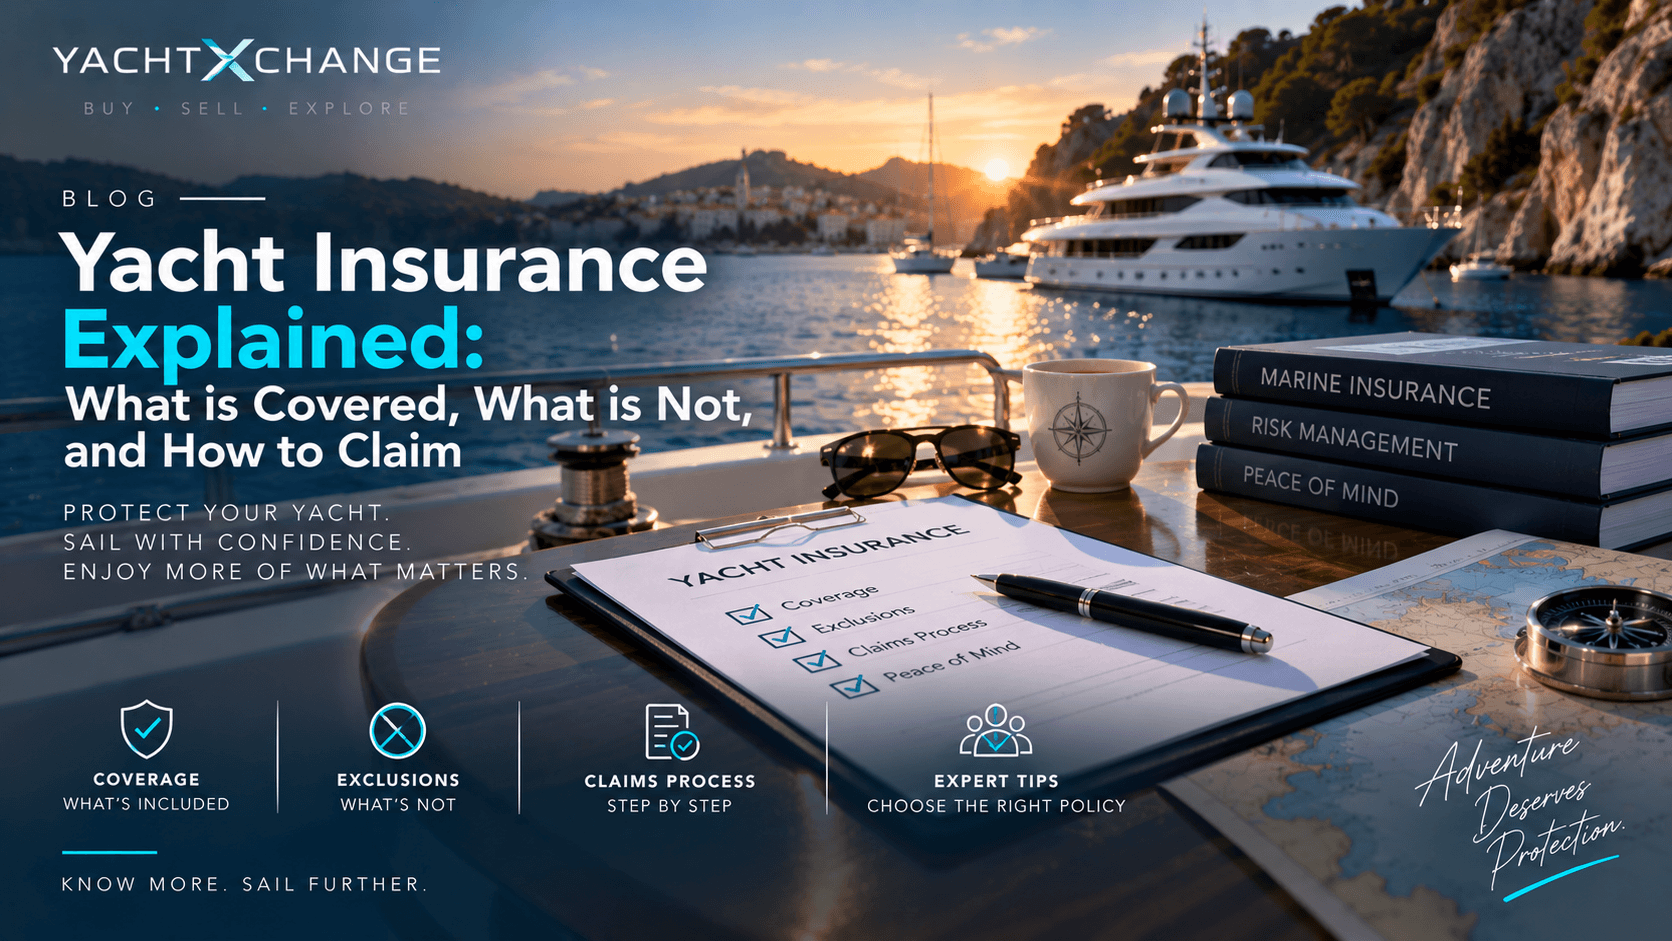
تأمين اليخوت: ما الذي يغطيه، وما الذي لا يغطيه، وكيف تقدّم مطالبة
تأمين الهيكل والآلات، والمسؤولية المدنية، والطاقم، وحدود الملاحة، وتغطية العواصف المسمّاة، والاستثناءات التي تفاجئ الملّاك. دليل واضح لاختيار وثيقة تأمين اليخت وتقديم مطالبة تُصرف فعلًا.
بقلم Yachtxchange Editorial · 16 سبتمبر 2026 · قراءة في 1 دقائق
معظم الملّاك لا يقرؤون وثيقة تأمين يختهم بعناية إلا مرة واحدة: يوم يقع المكروه. وحينها يكون الأوان قد فات لاكتشاف أن القارب كان خارج منطقة إبحاره، أو أن قارب الخدمة لم يكن مشمولًا بالتغطية، أو أن الضرر مستثنى بوصفه استهلاكًا طبيعيًا. والوثيقة الجيدة، إذا اختيرت بعناية، من التكاليف القليلة في الملكية التي قد توفّر عليك أضعاف ما تكلّفه.
يشرح هذا الدليل الأقسام الرئيسية لوثيقة تأمين اليخت، والشروط الأهم فيها، وما سيطلبه منك المؤمِّنون، وكيف تقدّم مطالبة.
ما الذي تغطيه وثيقة تأمين اليخت
تختلف الوثائق بين شركات التأمين والأسواق، لكن أغلبها يتألف من الأقسام نفسها.
- الهيكل والآلات. الفقدان المادي لليخت نفسه أو الضرر الذي يلحق به: الهيكل والمحركات والصواري والتجهيزات والملحقات. ويشمل ذلك حوادث مثل الجنوح والتصادم والحريق والغرق والسرقة وأضرار العواصف، وفق شروط الوثيقة.
- الحماية والتعويض، أو المسؤولية تجاه الغير. مسؤوليتك القانونية تجاه الآخرين: الأضرار التي تلحق بقارب آخر أو بمرسى، وإصابات الأشخاص، وإزالة الحطام، وفي كثير من الوثائق التلوث أيضًا. وتشترط المراسي وبعض الدول إثبات وجود تغطية للمسؤولية، أحيانًا بحدّ أدنى معيّن. تحقّق من المتطلبات المحلية في كل بلد تبحر فيه.
- تغطية الطاقم. إذا كنت توظّف طاقمًا، فقد تحتاج إلى تغطية لإصاباتهم وأمراضهم وإعادتهم إلى أوطانهم. وتتوقف المتطلبات على العَلَم وعقود الطاقم ومكان إقامتهم. وهذا مجال ينبغي ضبطه جيدًا مع وسيط التأمين ومدير اليخت.
- المتعلقات الشخصية. الأغراض الموجودة على متن اليخت، وعادةً بحدّ أقصى لكل قطعة وللمجموع. والمقتنيات الثمينة كالساعات والمجوهرات والأعمال الفنية تحتاج غالبًا إلى التصريح عنها بشكل منفصل.
- قوارب الخدمة والألعاب المائية. قد تكون قوارب الخدمة والمحركات الخارجية والدراجات المائية وغيرها من الألعاب المائية مشمولة تلقائيًا، أو مشمولة حتى حدّ معيّن فقط، أو مستثناة. وبعض الوثائق لا تغطي قارب الخدمة إلا عند استخدامه قرب اليخت. وكثيرًا ما يلزم إدراج الدراجات المائية كلًّا على حدة.
القيمة المتفق عليها أم القيمة السوقية
هذا من أهم الخيارات في الوثيقة.
القيمة المتفق عليها تعني أنك والمؤمِّن تحدّدان قيمة اليخت عند بدء الوثيقة. فإذا وقعت خسارة كلية، دُفع هذا المبلغ بعد خصم أي مبلغ تحمّل. وهي تمنحك اليقين، ولهذا يفضّلها معظم ملّاك اليخوت الكبيرة أو الثمينة.
القيمة السوقية تعني أن المؤمِّن يدفع ما كان اليخت يساويه وقت الخسارة، وهو أمر يُقدَّر بعد وقوع الحادث. وقد يكون ذلك أقل مما تتوقع، ولا سيما في القوارب الأقدم.
وأيًّا كان الأساس الذي تختاره، فاجعل القيمة واقعية وراجعها كل عام. فالتأمين بأكثر من القيمة يرفع القسط دون أن يزيد التعويض في كثير من الوثائق، والتأمين بأقل منها قد يقلّص ما تحصل عليه في المطالبات الجزئية.
حدود الملاحة وفترة التوقف
حدود الملاحة تحدّد أين يكون اليخت مشمولًا بالتغطية: بحر معيّن، أو امتداد من الساحل، أو مسافة محددة من الشاطئ. وإذا أخذت القارب خارج هذه الحدود دون موافقة المؤمِّن، فقد تجد نفسك بلا أي تغطية على الإطلاق. وقبل أي رحلة نقل أو إبحار أطول، أبلغ المؤمِّن واحصل على التمديد كتابةً.
ضمانات فترة التوقف تُطبَّق حين تفترض الوثيقة أن اليخت سيكون خارج الاستخدام خلال جزء من السنة، على البر أو في الماء في مكان محدد. والضمان شرط صارم. فإذا استُخدم القارب خلال فترة التوقف دون موافقة المؤمِّن، فقد تتأثر التغطية حتى في خسارة لا علاقة لها بالإخلال بالشرط.
العواصف المسمّاة والأعاصير
في المناطق المعرّضة للعواصف المدارية، مثل البحر الكاريبي وأجزاء من أمريكا الشمالية، يتعامل المؤمِّنون مع العواصف المسمّاة على أنها خطر مستقل. وقد تشترط الوثائق أن يكون اليخت خارج منطقة محددة خلال موسم العواصف، أو أن تكون لديك خطة معتمدة لمواجهة العواصف، أو تفرض مبلغ تحمّل أعلى لأضرار العواصف المسمّاة، أو تستثنيها تمامًا. وتتفاوت الشروط تفاوتًا كبيرًا وتتغير بعد المواسم النشطة، فاقرأ هذا القسم بتمعّن إذا كنت تحتفظ بيخت أو تبحر به في تلك المناطق.
مبالغ التحمّل
مبلغ التحمّل هو المبلغ الذي تدفعه أنت من كل مطالبة. وقد يكون هناك أكثر من مبلغ: واحد للمطالبات العامة، وآخر أعلى للعواصف المسمّاة، وغيرهما للآلات أو السرقة أو قوارب الخدمة. ومبلغ التحمّل الأعلى يخفّض القسط، لكن اختر مبلغًا تستطيع دفعه بارتياح في اليوم التالي للخسارة.
ما الذي سيطلبه المؤمِّنون
توقّع أن تقدّم ما يلي:
- تقرير معاينة (survey). يطلب كثير من المؤمِّنين معاينة حديثة لحالة اليخوت الأقدم أو عند التجديد بعد عمر معيّن، وبعضهم يطلبها لأي يخت لم يسبق لهم تأمينه. وقد يجعلون التغطية مشروطة بتنفيذ توصيات المعاين في موعد محدد. ويمكن أن يساعدك دليل المعاينين البحريين لدينا في العثور على معاين؛ واطّلع على دليلنا حول العثور على معاين بحري لمعرفة ما ينبغي أن تسأل عنه.
- خبرة الربّان. المؤهلات وسنوات الخبرة ونوع القوارب التي قُدتها وأحجامها. وبالنسبة لليخوت الأكبر، بيانات القبطان المحترف.
- سجل المطالبات. المطالبات السابقة على أي قارب، وعادةً على مدى عدة سنوات.
- الاستخدام وخطط الإبحار. أين سيُحفظ اليخت وأين سيبحر، وهل سيُؤجَّر، وكم شخصًا سيكون على متنه. والاستخدام في التأجير يحتاج عادةً إلى تغطية خاصة.
- الأمان والتجهيزات. أجهزة الإنذار والتتبع وإخماد الحرائق ومعدات السلامة يمكن أن تؤثر في الشروط والقسط معًا.
أجب عن كل سؤال بدقة. فالمعلومات الناقصة أو الخاطئة قد تمنح المؤمِّن مسوّغًا لتخفيض المطالبة أو رفضها.
الاستثناءات الشائعة
يغطي التأمين الحوادث المفاجئة والعَرَضية، لا التكاليف المعتادة لامتلاك قارب. وتختلف الاستثناءات، لكن هذه شائعة:
- الاستهلاك الطبيعي والتدهور التدريجي، مثل التناضح (osmosis) والتآكل والقطع البالية.
- إهمال الصيانة. إذا نجمت الخسارة عن عطل كانت الصيانة السليمة ستمنعه، فقد تُرفض المطالبة.
- عدم الصلاحية للإبحار. تستثني وثائق كثيرة الخسارة الناجمة عن عدم صلاحية اليخت للإبحار عند خروجه، إذا كان المالك يعلم بذلك أو كان ينبغي أن يعلم.
- الأعطال الميكانيكية بحد ذاتها، تمييزًا لها عن الضرر الناتج عن حادث مؤمَّن عليه. وبعض الوثائق تقدّم تغطية محدودة للآلات؛ فاقرأها بعناية.
- الاستخدام خارج شروط الوثيقة: خارج حدود الملاحة، أو خلال فترة التوقف، أو في تأجير غير مرخّص، أو مع ربّان غير معتمد.
كيف تقدّم مطالبة
- أمّن سلامة الجميع أولًا، ثم اتخذ خطوات معقولة لمنع مزيد من الضرر. فالمؤمِّنون يتوقعون منك أن تتصرف كما لو أن القارب غير مؤمَّن عليه.
- أبلغ المؤمِّن أو الوسيط فورًا. تحدد وثائق كثيرة مهلة زمنية للإبلاغ.
- وثّق كل شيء. الصور ومقاطع الفيديو وسجل الرحلة ومعلومات الطقس وأسماء الشهود والبلاغات المقدَّمة إلى السلطات عند الاقتضاء.
- لا تبدأ إصلاحات كبيرة ولا تعترف بالمسؤولية قبل موافقة المؤمِّن، باستثناء الأعمال العاجلة لمنع مزيد من الخسارة.
- تعاون مع معاين شركة التأمين. سيعاين الضرر ويتفق معك على نطاق الإصلاحات وتكلفتها. واحتفظ بنسخ من كل فاتورة ورسالة.
الاستعانة بوسيط تأمين بحري متخصص
يعرف وسيط التأمين البحري المتخصص أي المؤمِّنين يناسب أي يخوت ومناطق إبحار وملّاك، ويستطيع أن يشرح لك الفروق بين وثائق تبدو متشابهة في السعر. والوسيط الجيد يساعدك أيضًا عند تقديم مطالبة. اسأله كيف يتقاضى أجره، ومع أي شركات تأمين يتعامل، ومن سيتولى مطالبتك إذا وقع حادث.
يشكّل التأمين جزءًا كبيرًا من الميزانية في دليلنا حول التكلفة الحقيقية لامتلاك يخت. وإذا كنت تشتري، فاطلب عروض أسعار تأمين على القارب المحدد قبل إتمام الصفقة: فنظرة المؤمِّن إلى عمره أو حالته أو علمه قد تكون معلومة مفيدة بحد ذاتها. ودليل المعاينين على Yachtxchange نقطة انطلاق جيدة حين يطلب منك المؤمِّن تقرير معاينة.
هذه المقالة معلومات عامة، وليست استشارة تأمينية أو قانونية أو مالية. تختلف شروط الوثائق بين شركات التأمين والدول؛ فاقرأ وثيقتك كاملةً واستشر وسيط تأمين بحري مؤهلًا.